
[디레터 : 아시아지역 리걸 업데이트] 태국 투자청(BOI) 투자혜택 신청 시 실무상 유의사항: 심사 기준과 승인 후 준수 의…
페이지 정보
작성일2026-07-30본문


태국
태국 투자청(BOI) 투자혜택 신청 시 실무상 유의사항: 심사 기준과 승인 후 준수 의무를 중심으로

태국
태국 인허가 간소화법 제정: 승인 간주, 슈퍼라이선스 및 전자 신청 절차의 도입

베트남
베트남 외국인 투자 우대 제도 개관:
투자등록증(IRC) 발급과 법인세 감면 체계를 중심으로

베트남
베트남 전자상거래법 시행:
역외 사업자의 현지 거점 의무와 판매자 신원확인
미얀마
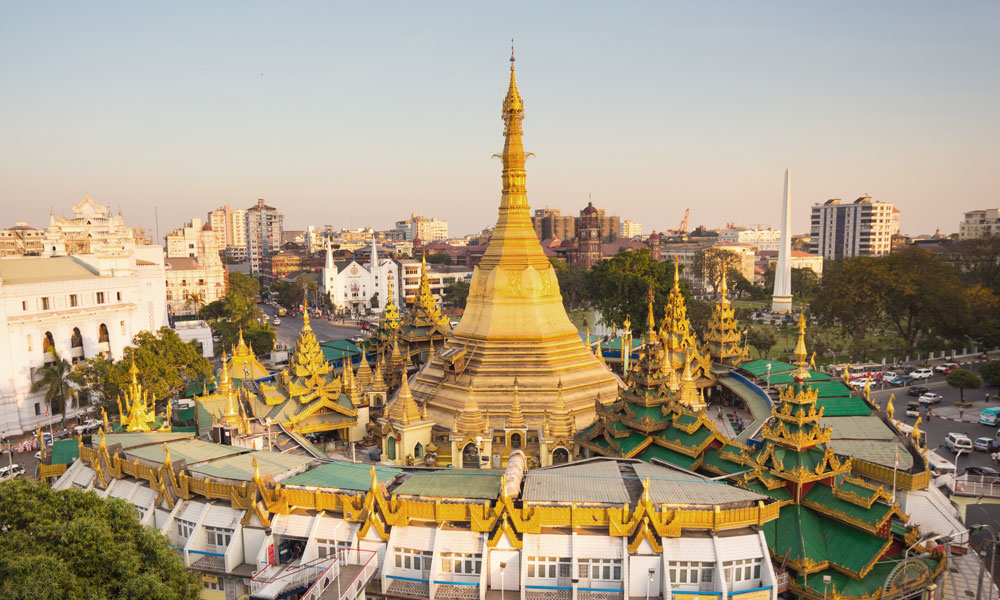
미얀마 회사 연차신고(Annual Return) 이행 시 투자기업의 점검사항 (거주이사 사항 점검)
라오스
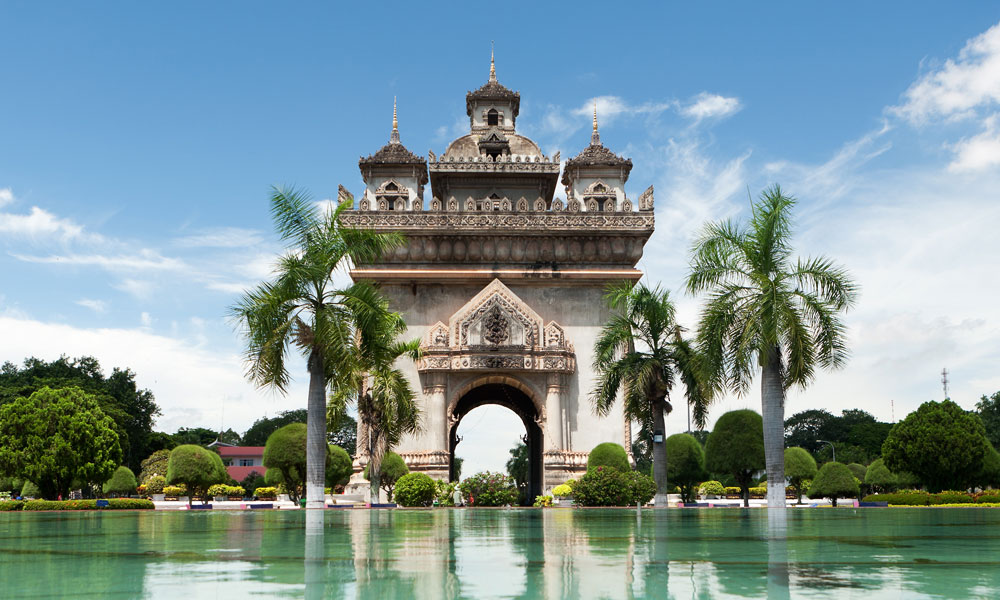
라오스 신규 소득세법 시행: 이전가격 규정 도입과 다국적기업 최저한세 신설

태국 투자청(Board of Investment, “BOI”)은 투자촉진법(Investment Promotion Act B.E. 2520, 1977)에 따라 외국인 투자자에게 법인세 감면, 기계류 수입관세 면제, 외국인 100% 지분 보유 허용, 토지 소유 허용 등의 혜택을 부여하고 있습니다. 한국 기업이 태국 진출을 검토할 때 외국인사업법과 더불어 가장 먼저 살펴보는 제도이지만, 신청 단계의 사업계획 작성 요건과 승인 이후의 준수 의무에서 실무상 놓치기 쉬운 부분이 적지 않습니다.
본 뉴스레터에서는 BOI 투자혜택의 신청 절차를 간략히 살펴본 뒤, 심사 과정에서 특히 유의할 요건과 승인 후 준수 의무를 중심으로 정리하고자 합니다.


태국은 2026. 7. 8. 인허가 심사 및 공공서비스 간소화법(Facilitation of Licensing Consideration and Public Services Act B.E. 2569)을 관보에 공포하였습니다. 이 법은 2015년에 제정된 종전 “인허가 편의법”을 대체하는 것으로, 행정기관의 인허가 절차 전반에 걸쳐 전자적 신청 도입, 처리기간의 명확화, 서류의 중복 제출 제한, 일정한 요건을 충족하는 경우의 승인 간주 등 새로운 제도를 도입하였습니다.
총칙에 해당하는 제1장과 공공서비스 업무편람에 관한 제38조 제2항은 공포일부터 시행되었으며, 그 밖의 조항은 공포 후 180일이 지난 2027. 1. 4.부터 시행됩니다. 본 뉴스레터에서는 간소화법의 주요 내용과 실무상 유의사항을 정리하고자 합니다.


베트남의 외국인 투자 우대는 투자법과 법인세법이 역할을 나누어 규율하고 있습니다. 투자법(Law on Investment 2025, 2026. 3. 1. 시행)은 투자혜택의 형태와 그 대상이 되는 업종 및 지역을 큰 틀에서 정하고 있으며, 법인세 우대세율과 면제·감면의 구체적인 내용은 법인세법(Law on Corporate Income Tax No. 67/2025/QH15, 2025. 10. 1. 시행) 제13조 내지 제15조와 그 시행령인 Decree No. 320/2025/ND-CP에 규정되어 있습니다. 따라서 세제 혜택의 적용 여부를 판단할 때에는 법인세법과 그 하위 규범을 함께 확인하여야 합니다.
베트남의 외국인 투자제도상 기획투자국(Department of Planning and Investment, “DPI”)이 투자등록증(Investment Registration Certificate, “IRC”)을 발급하고, 세무당국이 법인세 우대를 적용하며, 관세당국이 수입관세 면제를 담당하는 구조로 되어 있습니다. 이처럼 투자혜택이 여러 기관에 의해 분산하여 운영되는 만큼, 혜택을 온전히 활용하려면 투자제도의 구조를 이해하고 투자 구조를 설계하는 단계에서부터 각 기관의 요건을 함께 검토할 필요가 있습니다.
본 뉴스레터에서는 베트남에 진출하고자 하는 고객을 위해 외국인 투자 우대 제도의 주요 내용과 실무상 유의사항을 정리하고자 합니다.


베트남 국회가 2025. 12. 10. 의결한 전자상거래법(Law on E-Commerce No. 122/2025/QH15)이 2026. 7. 1.부터 시행되었습니다. 그동안 전자상거래는 시행령인 Decree No. 52/2013/ND-CP를 중심으로 규율되었으나, 이번 법 제정을 통해 법률 차원의 규범 체계가 마련되면서 플랫폼 사업자의 의무가 대폭 강화되었습니다.
특히 전자상거래법은 역외 적용을 명시하고 있어, 베트남에 사업장을 두지 않은 외국 사업자라도 일정한 요건에 해당하면 등록 의무와 현지 거점 설치 의무를 부담하게 됩니다. 본 뉴스레터에서는 전자상거래법의 주요 내용과 실무상 유의사항을 정리하고자 합니다.


미얀마 투자기업관리국(Directorate of Investment and Company Administration, “DICA”)은 미얀마 회사법(Myanmar Companies Law 2017) 제97조에 따라 회사가 매년 회사의 기본 정보를 갱신하여 제출하는 연차신고(Annual Return, “AR”) 의무를 이행해야 합니다.
최근에는 AR을 제출하지 않은 회사에 대한 등록 정지와 등록 말소 절차도 적극적으로 진행하고 있으며, 2026년 1월 한 달 동안에만 AR 미제출을 이유로 200개 회사가 등록에서 말소되었다고 보도된 바 있습니다.
미얀마에 현지법인을 설립하였으나 현재 사업 활동을 하지 않거나 관리가 소홀해진 이른바 휴면 법인을 보유한 외국인투자기업이라면, AR 제출 여부, 등록사무소 및 거주이사에 대한 사항을 점검해 보실 필요가 있습니다. 본 뉴스레터에서는 AR 제출 의무의 내용과 미제출 시의 제재 절차를 살펴보고, 실무상 유의사항을 정리해 드립니다.


라오스 국회가 채택한 소득세법(Law on Income Tax No. 88/NA, 이하 ‘신 소득세법’)이 2026. 6. 19. 관보에 공포되어 2026. 7. 1.부터 시행되었습니다. 2019년 소득세법과 그 개정 법률을 대체하는 것으로, 이전가격 규정 도입, 다국적기업 그룹에 대한 최저한세 신설, 고정사업장 관련 규정 정비, 손금불산입 항목 확대 등 외국인 투자자가 주목할 만한 상당한 변화를 담고 있습니다.
본 뉴스레터에서는 신규 소득세법의 주요 내용과 실무상 유의사항을 정리하고자 합니다.


서울 사무소
T. 02-2051-1870
A. 서울특별시 서초구 강남대로 311 8층 (서초2동, 한화생명보험빌딩) 법무법인 디엘지
E. info@dlglaw.co.kr
중국(베이징)
T. +86-10-6652 3619
A. 24th Floor(JunZeJun Law Offices), Taikang Group Building, Building 1, 16 Jinghui Street, Chaoyang District, Beijing 100026,China
E. jaeyong.park@dlg.lawyer
베트남(하노이) - ENT Law Firm
T. 02-2051-1870
A. 7th Floor, Dao Duy Anh Tower, No. 9 Dao Duy Anh Street, Phuong Lien Ward, Dong Da District, Hanoi, Vietnam
E. john.yoo@dlg.lawyer
캄보디아(프놈펜) - Anna & Associates
T. (+855) 099 331 051
A. Royal K Plaza, No. 234, 7th Floor, Mao Tse Tong Blvd, Phnom Penh, Cambodia
E. john.yoo@dlg.lawyer
태국(방콕) - DLG & AP
T. +66 (0)63 104 4396/+82 (0)10 3372 4267/+66 (0)2 013 6018
A. No.2556, 66 Tower, Level 4, Office (418) Sukhumvit Road, Bangna Nuea, Bangna, Bangkok, 10260, Thailand
E. john.yoo@dlg.lawyer
미얀마(양곤) - DLG&JCP
A. No.87, 2F, U Kun Zaw Condo, U Kun Zaw Street, Kan Lane, 10th Ward, Hlaing Township, Yangon, Myanmar (11051)
몽골(울란바토르)
T. +976-7599-0009
A. WW3C+G24, HUD – 15 khoroo, Ulaanbaatar 17011



오늘의 디레터는 어땠나요?
의견 남기기


법무법인 디엘지
기업 운영을 위한 다양한 고민,
문제의 분석부터 최적의 솔루션까지
앞서서 고민하고 해결하겠습니다.

법무법인 디엘지
info@dlglaw.co.kr
서울시 서초구 강남대로311 8층 02-2051-1870
뉴스레터 수신거부는 수신하신 이메일 하단의 수신거부 링크를 이용해 주세요.


